
La UE instaló 27,1 GWh de almacenamiento en baterías en 2025, un 45 por ciento más que el año anterior, y los sistemas a escala de red tomaron el 55 por ciento de ese total. La primera mitad de 2026 va por delante de ese ritmo.
eMOBINO sigue este mercado por una sola razón: saber dónde está el próximo contrato y quién lo compra. Este informe es la parte pública de ese trabajo. Cubre la base de 2025, cómo va 2026, los tres segmentos de compradores, ocho rutas por país y la cartera de licitaciones abiertas.
La lista detallada de licitaciones no está incluida. Esa lista es la que trabajamos con los clientes, segmento por segmento.
2025 marcó la base, y fue un año a escala de red
La cifra de 27,1 GWh es capacidad puesta en servicio en todos los segmentos de la UE-27, no cartera en desarrollo. Por primera vez, los sistemas a escala de red conectados a la red eléctrica impulsaron el crecimiento y tomaron más de la mitad de las adiciones del año. El segmento residencial se debilitó al bajar los precios eléctricos minoristas y los incentivos, y el almacenamiento comercial e industrial creció, pero menos de lo que el mercado esperaba.
Ese cambio importa para cualquiera que entre al mercado. El volumen se está moviendo hacia compradores que evalúan bancabilidad, garantías y acceso a la red, no hacia instaladores que venden kilovatios hora a hogares.
2026 va por delante de 2025
El mayor mercado de la UE añadió alrededor de un 76 por ciento más de capacidad de almacenamiento en la primera mitad de 2026 que en la primera mitad de 2025, casi todo su total de 2025 en seis meses. En toda Europa, la puesta en servicio a escala de red en el primer trimestre de 2026 fue más del doble que en el primer trimestre de 2025, por encima de 6,5 GWh en tres meses.
El crecimiento es desigual. Un mercado grande se desaceleró bruscamente en los últimos doce meses mientras varios otros aceleraron, y las subastas en curso ya contratan capacidad para 2028 y 2029.
Nuestro rango de cierre de año para la UE-27 es de 40 a 55 GWh en 2026. Esta es una estimación propia de eMOBINO, no una cifra publicada, construida a partir del ritmo del primer semestre y la estacionalidad del año pasado. Significa aproximadamente entre 1,5 y 2 veces el volumen de 2025, con la escala de red aportando la mayor parte del aumento.
Tres segmentos, tres decisiones de compra distintas
La misma batería se compra por tres razones distintas, y la preparación para cada una es diferente.
- Escala de red. Las eléctricas y los promotores compran garantías de entrega bancables y una ruta probada de conexión a la red, no una ficha técnica. Las referencias y garantías financieras ya existentes deciden quién entra en la lista corta.
- Comercial e industrial. Fábricas, depósitos y puntos de carga necesitan un sistema dimensionado según su carga y su límite de conexión. Sobredimensionar frente a una sola fuente de ingresos es el error más común, y aquí gana el trabajo de viabilidad rápido y creíble.
- Residencial. El caso de negocio pasa por el canal instalador y la tarifa doméstica, no por la especificación de la celda.
Ocho países, ocho puertas distintas al cliente
Las prioridades por país siguen la misma lógica: dónde está comprando realmente el segmento al que sirves.
- Alemania. Varias oportunidades abiertas de suministro y proyectos en C&I y escala de red, además de reducción del IVA para baterías domésticas elegibles.
- Polonia. Licitaciones de componentes para eléctricas, paquetes EPC de almacenamiento y programas municipales de almacenamiento en marcha en paralelo.
- Italia. Las subastas de capacidad ya contratan almacenamiento para 2028, y el operador de red ha señalado más necesidad.
- España. Un mercado de capacidad aprobado en 2026 y cientos de horas con precios negativos sustentan el caso de arbitraje para el almacenamiento a escala de red y C&I.
- Rumanía. Los mayores diferenciales de precio diario de la UE, sin mercado de capacidad, y una convocatoria de subvenciones para almacenamiento independiente abierta este otoño.
- Países Bajos. La congestión de red convierte el límite de conexión en el detonante de compra para C&I y puntos de carga, por delante del arbitraje de precios.
- Suecia. Desgravación fiscal por almacenar electricidad autogenerada; los instaladores controlan el canal residencial.
- Bulgaria. Una cartera de almacenamiento con apoyo de subvenciones donde los proyectos ya financiados ahora necesitan entrega, puesta en marcha y servicio.
La cartera abierta se cierra en semanas
Esta semana volvimos a verificar la lista abierta de contratación pública de la UE: decenas de licitaciones activas, la mayoría cerrando en aproximadamente un mes. El alcance va desde suministro de BESS y contratos EPC o de diseño y construcción hasta acuerdos marco plurianuales y paquetes de PV más almacenamiento, en varios estados miembros. La mezcla de segmentos abarca acuerdos marco a escala de red, almacenamiento C&I y del sector público, y programas municipales de almacenamiento.
Para cada aviso guardamos el comprador, el alcance y el plazo. Cuál de ellos puede ganar realmente un proveedor lo decide el ajuste de segmento, no el tamaño del mercado.
La cifra de crecimiento te dice que el mercado se mueve. El ajuste de segmento te dice por dónde puedes entrar.
Cómo trabaja eMOBINO con este mercado
eMOBINO ofrece inteligencia de mercado BESS para la UE a proveedores, promotores y EPC: cribado por segmento y país, seguimiento de licitaciones activas y revisiones de participar o no participar. En el lado de ingeniería, el equipo entrega viabilidad C&I, dimensionamiento según carga y arquitectura de sistema, y apoyo técnico para ofertas dentro de un equipo de entrega cualificado. El abastecimiento transfronterizo y la revisión de socios pasan por eMOBINO Gateway.
Si su producto o capacidad de entrega encaja en uno de estos segmentos, escriba a info@emobino.com. En una primera conversación repasamos la lista de licitaciones actual y dónde encaja usted en ella.
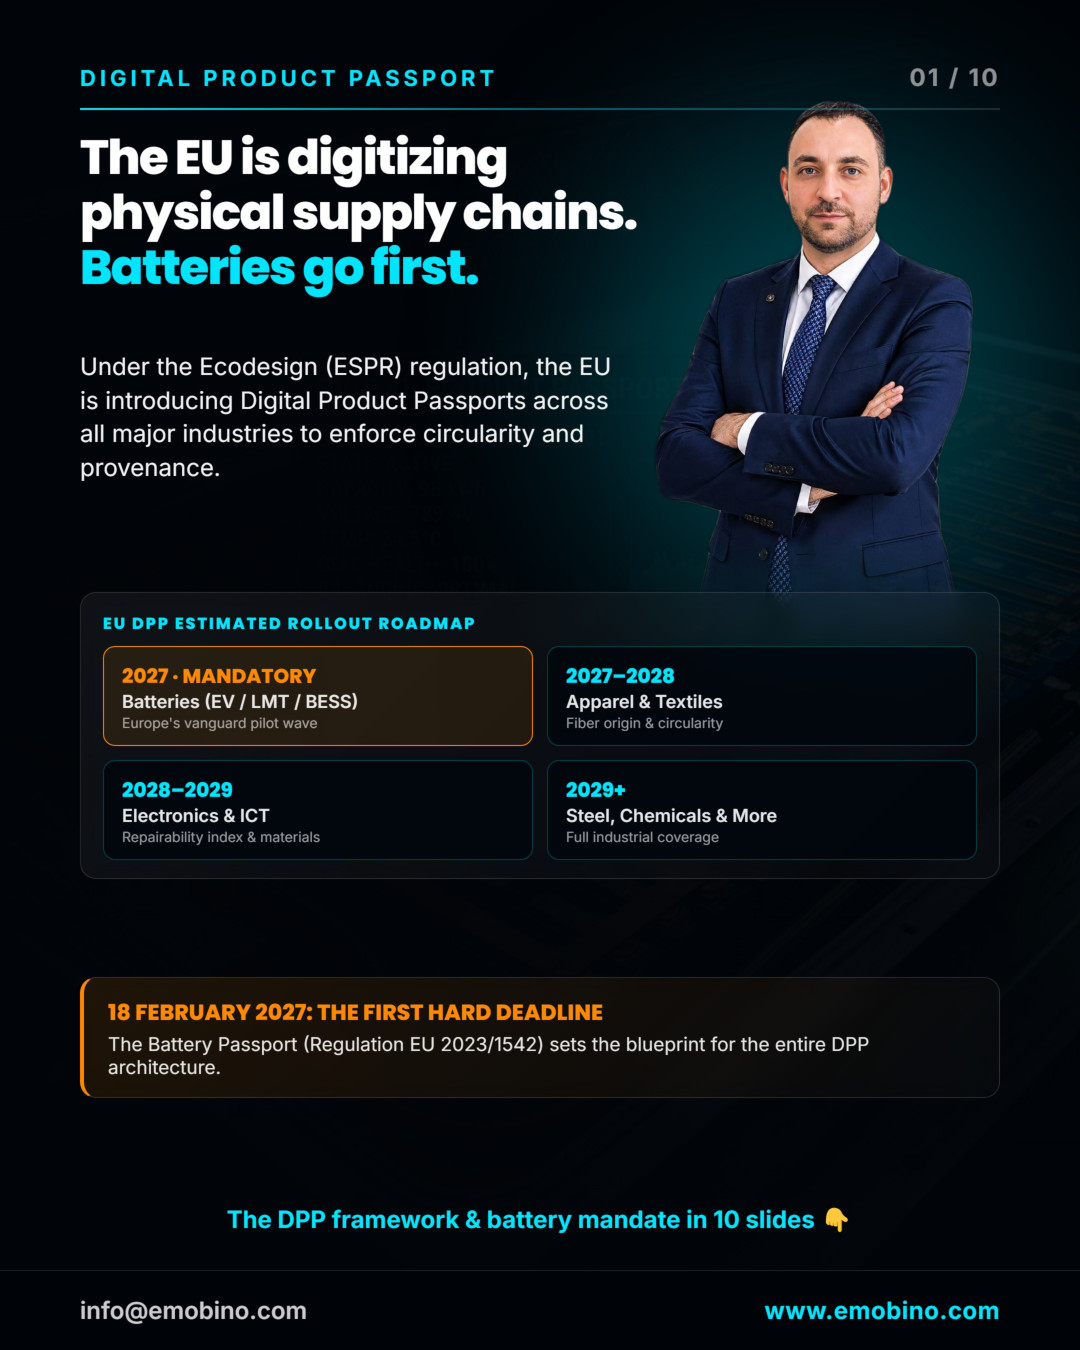
El carrusel completo


Referencias
- SolarPower Europe, EU Battery Storage Market Review 2025, 28 de enero de 2026
- EASE y LCP Delta, European Market Monitor on Energy Storage, ediciones de 2026
- Benchmark Mineral Intelligence, European grid-scale storage additions, primer trimestre de 2026
- Comisión Europea, decisión de ayuda estatal SA.112483 sobre el mecanismo de capacidad de España, 29 de mayo de 2026
- Comisión Europea, aprobación de ayuda estatal del régimen de almacenamiento independiente de Rumanía, marzo de 2026