Системное вскрытие цепочки поставок электромобилей и батарей в условиях острого стресса и структурных зависимостей, которые за ним стоят.
В последние недели то, что долго считалось маловероятным, но тяжёлым сценарием, стало операционной реальностью. Эскалация вокруг Ирана и фактическое нарушение потоков через Ормузский пролив с начала марта 2026 года вызвали один из самых тяжёлых за последние десятилетия ударов по мировой промышленной системе. Система не была рассчитана на то, чтобы поглотить такой шок.
На первый взгляд, электромобили кажутся защищёнными от подобных потрясений. В Китае и Азии электромобили называют транспортными средствами на новых источниках энергии (NEV). Они не сжигают бензин. Гигафабрики работают на электричестве. Напрашивается вывод, что электрификация сама по себе страхует от колебаний нефтяных цен. Отрасль верила, что электрификация уберёт нефть из автомобиля. На деле она лишь убрала её из виду.
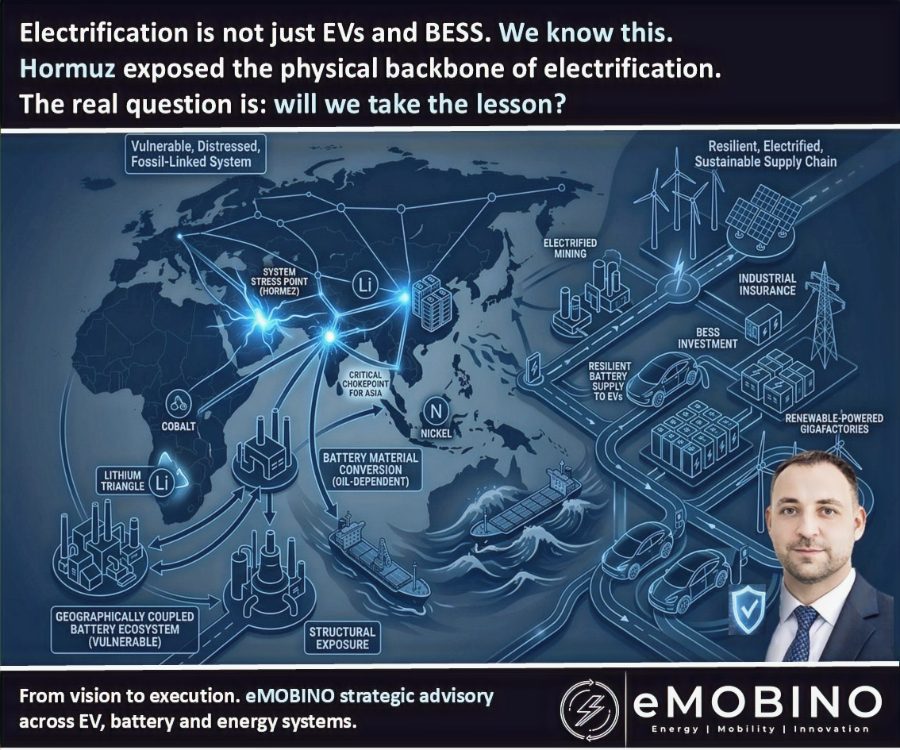
Экосистема электромобилей и батарей не свободна от нефти. В момент эксплуатации она «малонефтяная», но на всех остальных этапах, от добычи до логистики и преобразования энергии, остаётся структурно зависимой от ископаемого топлива. Мы наблюдаем не просто нефтяной шок. Это сбой на уровне всей системы, и батарейная отрасль находится прямо в его эпицентре. Это не временный сбой, а структурная уязвимость, которая теперь вышла наружу.
1. Географическая связка: азиатский энергетический парадокс под нагрузкой
Ормузский пролив это не только узкое место для нефти. Это узкое место и для самой батарейной отрасли.
Значительная доля мировых потоков нефти и СПГ проходит через этот узкий пролив, и почти всё идёт в Азию. При этом Азия не просто регион, импортирующий энергию. Азия и есть батарейная отрасль. Если Азия замедлится, мировая батарейная отрасль не перестроится, а встанет. Альтернативы в таком масштабе сегодня нет.
Эти же регионы получают большую часть ближневосточной нефти. Возникает структурная ситуация, которая теперь видна полностью: мировой центр производства батарей физически расположен ниже по течению одной из самых хрупких энергетических артерий. Пока потоки через Ормуз нарушены, промышленное ядро производства батарей всё сильнее отрезано от энергосистемы, которая его питает. Дело не только в ценах. Это потеря энергетической стабильности, на которой строилась вся система.
2. Начало цепочки: ловушка дорогой добычи и дефицит серы
Разговор об электрификации обычно начинается с автомобиля. На самом деле батарея начинается в шахтах, то есть в самом зависимом от ископаемого топлива звене всей системы.
У крупных игроков, таких как Китай, есть стратегические резервы, которые защищают от полного «топливного отключения», но огромного давления на цены рынок избежать не может. После того как цена нефти Brent превысила 120 долларов за баррель, эксплуатационные затраты на добычу резко выросли по всему миру. Добыча лития, никеля и кобальта опирается на тяжёлую дизельную технику, и когда нефть дорожает вдвое, маржа добычи испаряется. Это структурный удар по экономической жизнеспособности перехода.
Но сбой вскрывает и второе, ещё более хрупкое ограничение: серу. Серная кислота необходима для переработки никеля (HPAL/MHP). Индонезия, контролирующая более 50 % мирового производства никеля, здесь особенно уязвима: она ввозит около 75 % серы с Ближнего Востока. Перевозки через Ормуз стали рискованными, доступность серы сократилась, а цены потеряли устойчивость. В начале цепочки это создаёт «обвал надёжности». Переработка никеля не просто дорожает, она становится непредсказуемой. А когда предсказуемость потеряна, промышленным масштабом уже невозможно управлять.
3. Слой переработки: тепловая интенсивность и энергетическое заражение
Если добыча связана с перемещением, то переработка связана с энергоёмкостью. Производство синтетического графита требует температур выше 3000 °C на протяжении недель. Кальцинация и формирование тоже идут под высокой непрерывной тепловой нагрузкой.
Хотя эти процессы работают на электричестве, они не защищены от колебаний цен на ископаемое топливо. Цены на электроэнергию в Азии структурно связаны с рынками СПГ и угля. Это энергетическое заражение. Эксплуатационные затраты перестали быть стабильными, они структурно волатильны. На этом этапе конкурентоспособность по затратам перестаёт быть вопросом затрат. Это системное ограничение.
4. Структурная чувствительность: почему батарейная отрасль усиливает шок
Батарейная отрасль особенно чувствительна, потому что её зависимости суммируются. Цепочка поставок глобально раздроблена, энергоёмкость распределена по множеству этапов, а перерабатывающие мощности сосредоточены в нескольких регионах.
Сейчас отличается масштаб. Система всегда была уязвима, но никогда не была такой большой, такой взаимосвязанной и так сильно зависящей от одной географии. Эти риски не просто складываются, они усиливают друг друга. Первый вид отказа это потеря предсказуемости. Самый первый реальный сбой происходит не на производстве. Он происходит в контрактах. Когда риск нельзя оценить или захеджировать, долгосрочные соглашения об офтейке начинают разваливаться. Форс-мажор перестаёт быть юридической оговоркой и становится операционной реальностью.
5. С чем кризис заставляет столкнуться отрасль
Нынешний кризис вскрывает важную истину: переход на электромобили не удастся, пока система, которая его питает, остаётся привязанной к ископаемому топливу. Если цель это настоящая устойчивость, три структурных перехода должны идти параллельно и быстрее:
- Масштабирование возобновляемой энергетики. Нефтеперерабатывающие заводы и гигафабрики должны быть подключены к сетям с высокой долей возобновляемой энергии.
- Масштабные инвестиции в BESS (системы накопления энергии на батареях). BESS это уже не только климатический инструмент, а промышленная страховка.
- Полная электрификация цепочки поставок. Независимость от нефти должна охватить добывающую технику, портовую логистику и внутренние перевозки.
Электрификация без электрификации цепочки поставок это только половина перехода.
Вывод: главное ограничение это устойчивость системы
Сбой в Ормузском проливе не остановит электромобиль, который уже едет по дороге. Но он дестабилизирует систему, необходимую для производства следующего поколения. Переход на электромобили ограничивают не химия, не доступность минералов и не мощности гигафабрик, а устойчивость мировой энергетической и промышленной системы, на которой держится всё это.
Мы видим не просто геополитическое событие. Это стресс-тест всей парадигмы электрификации на уровне системы. Вывод неизбежен: узкое место энергоперехода никогда не было внутри батареи. Оно было в системе, которая, как считала отрасль, будет работать всегда, пока не остановилась.
Отрасль верила, что электрификация уберёт нефть из системы. На деле она лишь убрала её из виду.
Если этот кризис чему-то и учит, то тому, что энергетической независимости без независимости системы не бывает. Отрасль оптимизировала затраты, теперь ей предстоит перепроектировать себя ради устойчивости. Следующий этап электрификации определит не химия, а то, как быстро отрасль построит географически устойчивые архитектуры и цепочки поставок, не зависящие от нефти. Следующий этап это не просто электрификация, а отрыв электрификации от промышленных систем, зависящих от ископаемого топлива.
Система уже начала двигаться. И на этот раз она не станет ждать, пока отрасль её догонит. Она двинется первой.