Una autopsia a nivel de sistema de la cadena de suministro de VE y baterías sometida a una tensión aguda, y de las dependencias estructurales que hay detrás.
En las últimas semanas, lo que durante mucho tiempo se consideró un riesgo de cola se ha convertido en una realidad operativa. La escalada en torno a Irán y la interrupción efectiva de los flujos por el estrecho de Ormuz desde principios de marzo de 2026 han provocado uno de los choques más severos para el sistema industrial mundial en décadas. Es un choque que el sistema no estaba diseñado para absorber.
A primera vista, el relato del VE parece a salvo de estas interrupciones. En China y Asia, los vehículos eléctricos se llaman vehículos de nueva energía (NEV). Los VE no queman gasolina. Las gigafábricas funcionan con electricidad. La conclusión intuitiva es que la electrificación ofrece una cobertura natural frente a la volatilidad del petróleo. La industria creyó que la electrificación sacaría el petróleo del vehículo. En realidad, solo lo apartó de la vista.
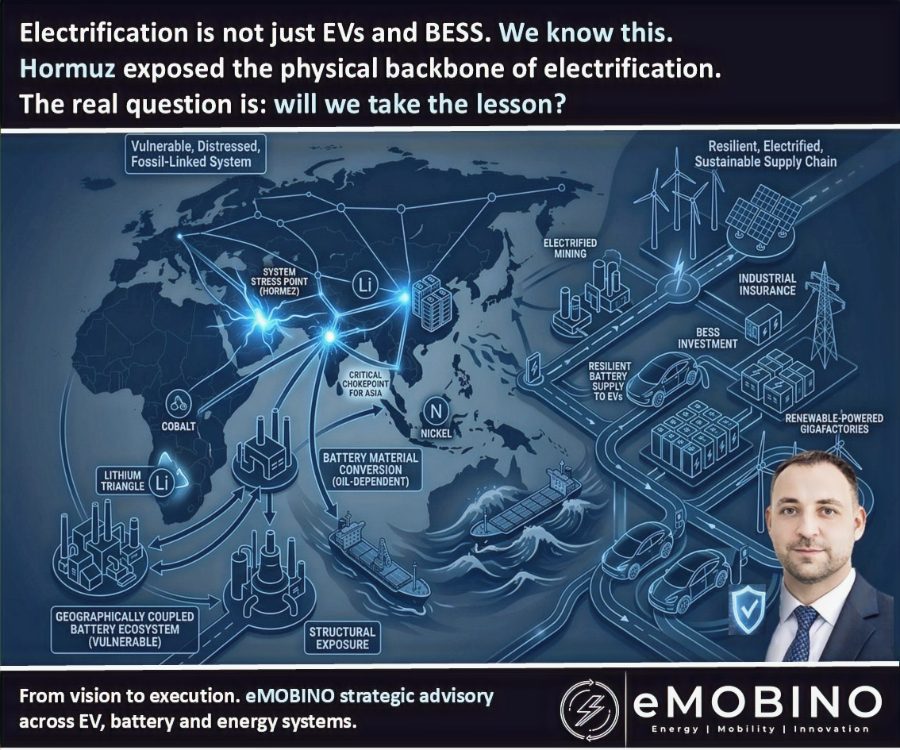
El ecosistema de VE y baterías no está libre de petróleo. Es "ligero en petróleo" en el punto de uso, pero sigue dependiendo estructuralmente de los combustibles fósiles en la extracción, la logística y la transformación de la energía. Lo que observamos no es simplemente un choque petrolero. Es una disrupción a nivel de sistema, y la industria de baterías está justo en su epicentro. No es una disrupción pasajera, sino una exposición estructural que sale a la luz.
1. Acoplamiento geográfico: la paradoja energética asiática bajo presión
El estrecho de Ormuz no es solo un cuello de botella crítico para el petróleo. Lo es también para la propia industria de baterías.
Una parte sustancial del crudo y del GNL mundial pasa por este canal estrecho, y casi todo se dirige a Asia. Al mismo tiempo, Asia no es solo una región importadora de energía. Asia es la industria de baterías. Si Asia se ralentiza, la industria mundial de baterías no se reequilibra: se detiene. Hoy no existe una alternativa a esa escala.
Esas mismas regiones absorben la mayor parte de los flujos de petróleo de Oriente Medio. Esto crea una condición estructural que ahora queda por completo al descubierto: el corazón mundial de la fabricación de baterías está, físicamente, aguas abajo de una de las arterias energéticas más frágiles del planeta. Con los flujos por Ormuz interrumpidos, el núcleo industrial de la producción de baterías queda cada vez más desconectado del sistema energético que lo sostiene. No es solo un problema de precios. Es la pérdida de la estabilidad energética sobre la que se construyó todo el sistema.
2. La realidad aguas arriba: la trampa de la extracción cara y el estrangulamiento del azufre
Los relatos sobre la electrificación suelen empezar por el vehículo. En realidad, la batería empieza en las minas, la capa más dependiente de los combustibles fósiles de todo el sistema.
Aunque actores importantes como China cuentan con reservas estratégicas para evitar un "corte total de combustible", el mercado no puede escapar a una enorme presión sobre los precios. Con el Brent por encima de 120 dólares por barril, el costo operativo de la extracción se ha disparado en todo el mundo. La minería de litio, níquel y cobalto depende de flotas diésel de trabajo pesado; cuando el precio del petróleo se duplica, los márgenes de extracción se evaporan. Es un golpe estructural a la viabilidad económica de la transición.
Sin embargo, la disrupción deja al descubierto una segunda restricción, más frágil: el azufre.
El ácido sulfúrico es el elemento vital del procesamiento del níquel (HPAL/MHP). Indonesia, que controla más del 50 % de la producción mundial de níquel, es aquí especialmente vulnerable, pues importa aproximadamente el 75 % de su azufre de Oriente Medio. A medida que el transporte marítimo por Ormuz se vuelve una operación de alto riesgo, la disponibilidad de azufre se ha reducido y los precios se han desestabilizado. Esto provoca un "colapso de la fiabilidad" aguas arriba. El procesamiento del níquel no solo se encarece, se vuelve impredecible. Y una vez perdida la previsibilidad, la escala industrial se vuelve imposible de controlar.
3. La capa de transformación: intensidad térmica y contagio energético
Si la extracción es cuestión de movimiento, la capa de transformación es cuestión de densidad energética. La producción de grafito sintético requiere temperaturas superiores a 3000 °C durante semanas. La calcinación y la formación operan con cargas térmicas altas y continuas.
Aunque estos procesos funcionan con electricidad, no están a salvo de la volatilidad de los combustibles fósiles. El precio de la electricidad en Asia está ligado estructuralmente a los mercados de GNL y de carbón. Esto es contagio energético. Los costos operativos ya no son estables, son estructuralmente volátiles. En esta etapa, la competitividad en costos ya no es un problema de costos, es una restricción del sistema.
4. Sensibilidad estructural: por qué la industria de baterías amplifica el choque
La industria de baterías es singularmente sensible porque sus dependencias se suman. La cadena de suministro está fragmentada a escala global, la intensidad energética se reparte entre muchas etapas y la capacidad de procesamiento se concentra geográficamente.
La diferencia esta vez es la escala. El sistema siempre estuvo expuesto, pero nunca fue tan grande, tan interconectado ni tan dependiente de una sola región. Estos riesgos no se acumulan, se amplifican entre sí. El primer modo de fallo es el colapso de la previsibilidad. El primer fallo real no aparece en la fabricación. Aparece en los contratos. Cuando el riesgo no puede valorarse ni cubrirse, los contratos de suministro a largo plazo empiezan a romperse. La fuerza mayor deja de ser una cláusula legal y se convierte en una realidad operativa.
5. A qué obliga esta crisis a la industria
La crisis actual deja al descubierto una verdad crítica: la transición al VE no puede tener éxito si el sistema que la impulsa sigue ligado a los combustibles fósiles. Si el objetivo es una resiliencia real, deben acelerarse en paralelo tres transiciones estructurales:
- Escalado de las energías renovables: las refinerías y las gigafábricas deben anclarse a redes con alta proporción de renovables.
- Inversión masiva en BESS (sistemas de almacenamiento de energía en baterías): el BESS ya no es solo un instrumento climático, es un seguro industrial.
- Electrificación total de la cadena de suministro: la independencia del petróleo debe extenderse a las flotas mineras, la logística portuaria y el transporte terrestre.
Electrificar sin electrificar la cadena de suministro es solo media transición.
Conclusión: la verdadera restricción es la estabilidad del sistema
Una disrupción en el estrecho de Ormuz no detiene a un VE que ya circula por la carretera. Pero desestabiliza el sistema necesario para construir la próxima generación. La restricción de la transición al VE no es la química, ni la disponibilidad de minerales, ni la capacidad de las gigafábricas. Es la estabilidad del sistema energético e industrial mundial que sostiene a las tres.
Lo que presenciamos no es solo un hecho geopolítico. Es una prueba de estrés de sistema para todo el paradigma de la electrificación. La conclusión es ineludible: el cuello de botella de la transición energética nunca estuvo dentro de la batería. Estaba en un sistema que la industria daba por seguro que siempre funcionaría, hasta que dejó de hacerlo.
La industria creyó que la electrificación sacaría el petróleo del sistema. En realidad, solo lo apartó de la vista.
Si esta crisis enseña algo, es que no existe la independencia energética sin independencia del sistema. La industria ha optimizado por costo; ahora debe rediseñar para la resiliencia. La siguiente fase de la electrificación no la definirá la química. La definirá la rapidez con que la industria construya arquitecturas geográficamente resilientes y cadenas de suministro independientes del petróleo. La siguiente fase no es solo electrificar, sino desacoplar la electrificación de los sistemas industriales que dependen de los combustibles fósiles.
El sistema ya ha empezado a moverse. Y esta vez no esperará a que la industria le dé alcance. Se moverá primero.