Một phân tích ở cấp hệ thống về chuỗi cung ứng xe điện và pin khi chịu áp lực lớn, và những phụ thuộc mang tính cấu trúc nằm phía sau nó.
Chỉ trong vài tuần gần đây, một kịch bản từng bị xem là rủi ro hiếm gặp đã thành chuyện thật. Căng thẳng leo thang quanh Iran khiến dòng hàng qua eo biển Hormuz gần như bị cắt đứt từ đầu tháng 3/2026, gây ra một trong những cú sốc nặng nhất cho hệ thống công nghiệp toàn cầu trong nhiều thập kỷ. Hệ thống này vốn không được thiết kế để chịu một cú sốc như vậy.
Thoạt nhìn, xe điện có vẻ đứng ngoài chuyện này. Ở Trung Quốc và châu Á, xe điện được gọi là xe năng lượng mới (NEV). Xe điện không đốt xăng. Các gigafactory (nhà máy pin quy mô lớn) chạy bằng điện. Từ đó, nhiều người dễ kết luận rằng điện hóa giao thông là tấm lá chắn tự nhiên trước biến động giá dầu. Ngành từng tin rằng điện hóa sẽ đưa dầu ra khỏi chiếc xe. Thực tế, nó chỉ đẩy dầu ra khỏi tầm nhìn.
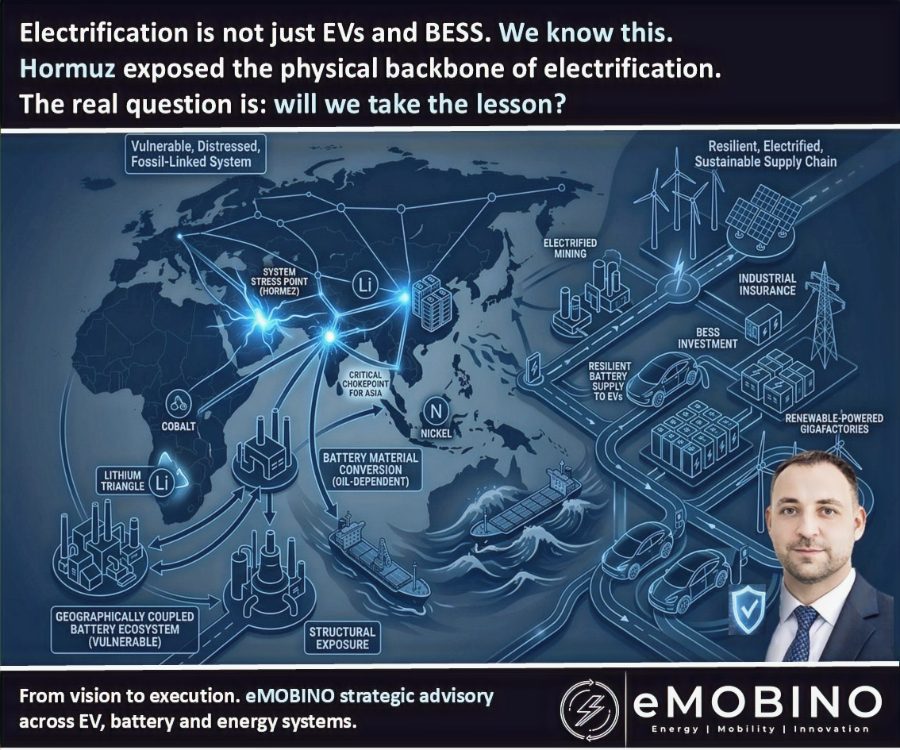
Hệ sinh thái xe điện và pin không hề thoát khỏi dầu. Ở khâu sử dụng, nó dùng rất ít dầu, nhưng ở các khâu khai thác, logistics và chuyển hóa năng lượng, nó vẫn phụ thuộc vào nhiên liệu hóa thạch về mặt cấu trúc. Vì vậy, điều đang diễn ra không đơn thuần là một cú sốc giá dầu. Đây là sự gián đoạn ở cấp hệ thống, và ngành pin nằm ngay tâm chấn. Nó cũng không phải chuyện tạm thời, mà là một điểm yếu cấu trúc đang lộ ra.
1. Gắn chặt về địa lý: nghịch lý năng lượng của châu Á bị thử thách
Eo biển Hormuz không chỉ là điểm nghẽn sống còn của dầu mỏ. Nó còn là điểm nghẽn sống còn của chính ngành pin.
Một phần lớn lượng dầu thô và LNG của thế giới đi qua eo biển hẹp này, và gần như toàn bộ chảy về châu Á. Trong khi đó, châu Á không chỉ là nơi nhập khẩu năng lượng. Châu Á chính là ngành pin. Nếu châu Á chậm lại, ngành pin thế giới sẽ không tự cân bằng lại mà sẽ khựng lại. Hiện chưa có nơi nào thay thế được ở quy mô tương đương.
Cũng chính các khu vực này tiêu thụ phần lớn dầu từ Trung Đông. Nói cách khác, trung tâm sản xuất pin của thế giới nằm ngay phía cuối một trong những tuyến năng lượng mong manh nhất hành tinh, và điều kiện cấu trúc này giờ đã lộ rõ hoàn toàn. Khi dòng hàng qua Hormuz bị gián đoạn, lõi công nghiệp sản xuất pin ngày càng bị tách khỏi hệ thống năng lượng nuôi nó. Vấn đề không chỉ nằm ở giá. Thứ đang mất đi là sự ổn định năng lượng, nền móng mà cả hệ thống được xây dựng trên đó.
2. Khâu thượng nguồn: chi phí khai thác tăng vọt và cơn khan hiếm lưu huỳnh
Khi nói về điện hóa, người ta thường bắt đầu từ chiếc xe. Thực tế, pin bắt đầu từ mỏ, khâu phụ thuộc vào nhiên liệu hóa thạch nhiều nhất trong toàn hệ thống.
Dù các nước lớn như Trung Quốc có dự trữ chiến lược để tránh cảnh "cạn nhiên liệu" hoàn toàn, thị trường vẫn không thoát được áp lực giá rất lớn. Khi dầu Brent vượt 120 USD/thùng, chi phí khai thác tăng mạnh trên toàn cầu. Mỏ lithium, niken và coban chạy bằng đội xe diesel hạng nặng; giá dầu tăng gấp đôi thì biên lợi nhuận khai thác gần như biến mất. Đây là đòn đánh vào chính tính khả thi kinh tế của quá trình chuyển đổi.
Dù vậy, cuộc khủng hoảng còn cho thấy một ràng buộc thứ hai, mong manh hơn: lưu huỳnh. Axit sulfuric là đầu vào sống còn của công nghệ chế biến niken HPAL/MHP. Indonesia, nước nắm hơn 50% sản lượng niken thế giới, đặc biệt dễ bị tổn thương ở điểm này, vì nhập khoảng 75% lưu huỳnh từ Trung Đông. Khi đi qua Hormuz trở thành chuyến hàng rủi ro cao, nguồn lưu huỳnh co lại và giá trở nên bấp bênh. Kết quả là độ tin cậy ở thượng nguồn sụp đổ. Chế biến niken không chỉ đắt hơn mà còn khó đoán trước. Mà một khi không còn dự báo được, sản xuất ở quy mô công nghiệp cũng không thể kiểm soát được nữa.
3. Khâu chế biến: nhiệt độ cao và giá năng lượng lây lan
Nếu khai thác gắn với vận chuyển, thì khâu chế biến gắn với cường độ năng lượng. Sản xuất graphite nhân tạo cần nhiệt độ trên 3.000°C trong nhiều tuần liền. Các công đoạn nung (calcination) và hóa thành cell (formation) đều chạy với tải nhiệt cao và liên tục.
Các công đoạn này chạy bằng điện, nhưng không vì thế mà tránh được biến động của nhiên liệu hóa thạch. Ở châu Á, giá điện gắn chặt với thị trường LNG và than. Giá năng lượng vì vậy lây lan từ khâu này sang khâu khác. Chi phí vận hành không còn ổn định mà biến động thường xuyên. Đến đây, khả năng cạnh tranh về chi phí không còn là bài toán chi phí nữa, mà là giới hạn của cả hệ thống.
4. Vì sao ngành pin khuếch đại cú sốc
Ngành pin đặc biệt nhạy cảm vì các mối phụ thuộc của nó chồng lên nhau. Chuỗi cung ứng phân tán khắp thế giới, năng lượng tiêu thụ trải dài qua nhiều công đoạn, còn năng lực chế biến lại tập trung ở một vài khu vực.
Điểm khác lần này là quy mô. Rủi ro vẫn luôn tồn tại, nhưng hệ thống chưa bao giờ lớn đến thế, đan xen chặt chẽ đến thế và phụ thuộc vào một vùng địa lý duy nhất đến thế. Các rủi ro này không chỉ cộng dồn mà còn khuếch đại lẫn nhau. Thứ sụp đổ đầu tiên là khả năng dự báo. Và điểm gãy thực sự đầu tiên không nằm trong nhà máy. Nó nằm trong hợp đồng. Khi rủi ro không thể định giá hay phòng ngừa, các hợp đồng bao tiêu dài hạn bắt đầu đổ vỡ. Bất khả kháng không còn là một điều khoản trên giấy mà trở thành thực tế vận hành.
5. Cuộc khủng hoảng buộc ngành phải nhìn thẳng vào điều gì
Cuộc khủng hoảng cho thấy một sự thật quan trọng: quá trình chuyển sang xe điện không thể thành công nếu hệ thống cung cấp năng lượng cho nó vẫn gắn với nhiên liệu hóa thạch. Nếu mục tiêu là sức chống chịu thực sự, ba chuyển đổi cấu trúc phải được đẩy nhanh cùng lúc:
- Mở rộng năng lượng tái tạo. Nhà máy tinh luyện và gigafactory phải đặt trên lưới điện có tỷ trọng năng lượng tái tạo cao.
- Đầu tư mạnh vào hệ thống lưu trữ năng lượng (BESS). BESS không còn chỉ là công cụ chống biến đổi khí hậu, mà là tấm bảo hiểm cho công nghiệp.
- Điện hóa toàn bộ chuỗi cung ứng. Việc thoát khỏi dầu phải mở rộng đến đội xe khai mỏ, logistics cảng biển và vận tải nội địa.
Điện hóa chiếc xe mà không điện hóa chuỗi cung ứng thì mới chỉ đi được nửa đường.
Kết luận: giới hạn thực sự là sự ổn định của hệ thống
Sự gián đoạn ở eo biển Hormuz không làm chiếc xe điện đang chạy trên đường phải dừng lại. Nhưng nó làm lung lay hệ thống cần có để sản xuất thế hệ xe tiếp theo. Giới hạn của quá trình chuyển sang xe điện không nằm ở hóa học pin, ở nguồn khoáng sản hay ở công suất gigafactory. Nó nằm ở sự ổn định của hệ thống năng lượng và công nghiệp toàn cầu, thứ làm nền cho cả ba yếu tố đó.
Những gì đang diễn ra không chỉ là một sự kiện địa chính trị. Đây là phép thử sức chịu đựng của toàn bộ mô hình điện hóa. Kết luận khó tránh khỏi: nút thắt của chuyển đổi năng lượng chưa bao giờ nằm bên trong viên pin. Nó nằm trong một hệ thống mà ngành luôn mặc định là sẽ vận hành trơn tru, cho đến ngày nó ngừng lại.
Ngành từng tin rằng điện hóa sẽ đưa dầu ra khỏi hệ thống. Thực tế, nó chỉ đẩy dầu ra khỏi tầm nhìn.
Nếu cuộc khủng hoảng này dạy được điều gì, thì đó là: không có độc lập năng lượng nếu hệ thống không độc lập. Ngành đã tối ưu theo chi phí; giờ phải thiết kế lại theo hướng chống chịu. Giai đoạn tiếp theo của điện hóa sẽ không do hóa học pin quyết định, mà do tốc độ ngành xây dựng được các cấu trúc sản xuất phân tán về địa lý, đủ sức chống chịu, và các chuỗi cung ứng không phụ thuộc vào dầu. Bước tiếp theo không chỉ là điện hóa, mà là tách điện hóa khỏi các hệ thống công nghiệp còn dựa vào nhiên liệu hóa thạch.
Hệ thống đã bắt đầu chuyển mình. Và lần này, nó sẽ không đợi ngành bắt kịp. Nó sẽ đi trước.