Eine systemische Bestandsaufnahme der EV- und Batterie-Lieferkette unter akutem Stress und der strukturellen Abhängigkeiten dahinter.
In den vergangenen Wochen ist ein Szenario, das lange als Restrisiko galt, zur operativen Realität geworden. Die Eskalation rund um den Iran und die faktische Störung der Warenströme durch die Straße von Hormuz seit Anfang März 2026 haben einen der schwersten Schocks für das globale Industriesystem seit Jahrzehnten ausgelöst. Auf einen solchen Schock ist das System nicht ausgelegt.
Auf den ersten Blick scheint die EV-Erzählung von solchen Störungen abgeschirmt. In China und Asien heißen Elektrofahrzeuge New Energy Vehicles (NEV). Elektrofahrzeuge verbrennen kein Benzin. Gigafabriken laufen mit Strom. Der naheliegende Schluss lautet, dass die Elektrifizierung eine natürliche Absicherung gegen Ölpreisschwankungen bietet. Die Branche glaubte, die Elektrifizierung würde das Öl aus dem Fahrzeug entfernen. Tatsächlich hat sie es nur aus dem Blickfeld gerückt.
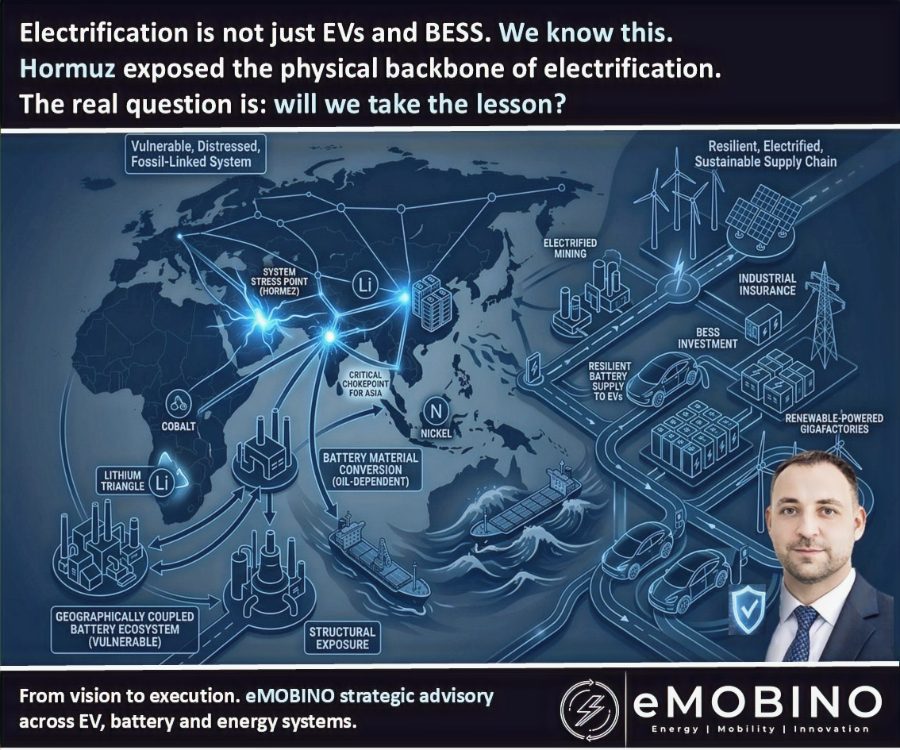
Das EV- und Batterie-Ökosystem ist nicht ölfrei. Am Einsatzort ist es "ölarm", bleibt aber über Förderung, Logistik und Energieumwandlung hinweg strukturell von fossilen Energien abhängig. Was wir hier beobachten, ist nicht einfach ein Ölschock. Es ist eine Störung auf Systemebene, und die Batterieindustrie sitzt direkt in ihrem Epizentrum. Das ist keine vorübergehende Störung, sondern eine strukturelle Verwundbarkeit, die jetzt sichtbar wird.
1. Geografische Kopplung: das asiatische Energieparadox unter Druck
Die Straße von Hormuz ist nicht nur ein kritischer Engpass für Öl. Sie ist ein kritischer Engpass für die Batterieindustrie selbst.
Ein erheblicher Teil der globalen Rohöl- und LNG-Ströme läuft durch diesen schmalen Kanal, und fast alles davon ist für Asien bestimmt. Gleichzeitig ist Asien nicht nur eine Region, die Energie importiert. Asien ist die Batterieindustrie. Verlangsamt sich Asien, gleicht sich die globale Batterieindustrie nicht neu aus, sie gerät ins Stocken. Eine Alternative in vergleichbarem Maßstab gibt es heute nicht.
Dieselben Regionen nehmen den Großteil der Ölströme aus dem Nahen Osten auf. Das schafft eine strukturelle Lage, die nun vollständig sichtbar wird: Das globale Zentrum der Batterieproduktion liegt physisch stromabwärts einer der verwundbarsten Energieadern der Welt. Da die Ströme durch Hormuz gestört sind, koppelt sich der industrielle Kern der Batterieproduktion zunehmend von dem Energiesystem ab, das ihn trägt. Das ist nicht nur eine Preisfrage. Es ist der Verlust der Energiestabilität, auf der das gesamte System aufgebaut wurde.
2. Die Rohstoffseite: Kostenfalle der Förderung und Schwefelknappheit
Geschichten über die Elektrifizierung beginnen meist beim Fahrzeug. Tatsächlich beginnt die Batterie in den Minen, der am stärksten von fossilen Energien abhängigen Schicht des gesamten Systems.
Große Akteure wie China verfügen zwar über strategische Reserven, um eine vollständige "Treibstoffsperre" zu verhindern, doch dem massiven Preisdruck kann sich der Markt nicht entziehen. Seit Brent-Rohöl über 120 USD pro Barrel gestiegen ist, sind die Förderkosten weltweit sprunghaft gestiegen. Der Abbau von Lithium, Nickel und Kobalt stützt sich auf schwere Dieselflotten. Verdoppelt sich der Ölpreis, schmelzen die Fördermargen weg. Das ist ein struktureller Schlag gegen die wirtschaftliche Tragfähigkeit der Verkehrswende.
Die Störung legt jedoch eine zweite, noch empfindlichere Abhängigkeit offen: Schwefel.
Schwefelsäure ist das Lebenselixier der Nickelverarbeitung (HPAL/MHP). Indonesien, das über 50 % der weltweiten Nickelproduktion kontrolliert, ist hier besonders verwundbar, da es rund 75 % seines Schwefels aus dem Nahen Osten importiert. Weil der Schiffsverkehr durch Hormuz zu einem hochriskanten Unterfangen geworden ist, hat sich die Schwefelverfügbarkeit verknappt, und die Preise sind instabil. Das löst vorgelagert einen "Zusammenbruch der Verlässlichkeit" aus. Die Nickelverarbeitung wird nicht nur teurer, sie wird unberechenbar. Und sobald die Berechenbarkeit verloren ist, lässt sich der industrielle Maßstab nicht mehr beherrschen.
3. Die Verarbeitungsstufe: thermische Intensität und Ansteckung über die Energiepreise
Geht es bei der Förderung um Bewegung, geht es bei der Verarbeitung um Energiedichte. Die Herstellung von synthetischem Grafit erfordert wochenlang Temperaturen über 3.000 °C. Kalzinierung und Formierung laufen durchgehend unter hoher thermischer Last.
Auch wenn diese Prozesse mit Strom betrieben werden, sind sie von der Volatilität fossiler Energien nicht abgeschirmt. Die Strompreise in Asien sind strukturell an die LNG- und Kohlemärkte gekoppelt. Das ist Ansteckung über die Energiepreise. Die Betriebskosten sind nicht mehr stabil, sondern strukturell volatil. Auf dieser Stufe ist Kostenwettbewerbsfähigkeit kein Kostenproblem mehr, sondern eine Systembeschränkung.
4. Strukturelle Empfindlichkeit: warum die Batterieindustrie Schocks verstärkt
Die Batterieindustrie ist besonders empfindlich, weil sich ihre Abhängigkeiten addieren. Die Lieferkette ist global zersplittert, die Energieintensität verteilt sich über viele Stufen, und die Verarbeitungskapazität ist geografisch konzentriert.
Der Unterschied liegt diesmal im Ausmaß. Das System war immer verwundbar, aber nie so groß, so vernetzt und so abhängig von einer einzigen Region. Diese Risiken summieren sich nicht nur, sie verstärken sich gegenseitig. Die erste Bruchstelle ist der Verlust der Berechenbarkeit. Der erste echte Ausfall zeigt sich nicht in der Produktion. Er zeigt sich in den Verträgen. Wenn sich Risiko nicht bepreisen oder absichern lässt, beginnen langfristige Abnahmeverträge zu brechen. Höhere Gewalt ist dann keine Vertragsklausel mehr, sondern operative Realität.
5. Wozu diese Krise die Branche zwingt
Die aktuelle Krise legt eine zentrale Wahrheit offen: Der Wandel zur Elektromobilität kann nicht gelingen, solange das System, das ihn antreibt, an fossile Energien gekoppelt bleibt. Soll echte Resilienz das Ziel sein, müssen drei strukturelle Veränderungen parallel beschleunigt werden:
- Ausbau erneuerbarer Energien. Raffinerien und Gigafabriken müssen an Stromnetze mit hohem Anteil erneuerbarer Energien angebunden werden.
- Massive Investitionen in BESS (Battery Energy Storage Systems). BESS ist nicht mehr nur ein Klimainstrument, sondern eine industrielle Versicherung.
- Vollständige Elektrifizierung der Lieferkette. Die Unabhängigkeit vom Öl muss sich auf Bergbauflotten, Hafenlogistik und den Transport im Binnenland erstrecken.
Elektrifizierung ohne Elektrifizierung der Lieferkette ist nur ein halber Wandel.
Fazit: die eigentliche Beschränkung ist die Systemstabilität
Eine Störung in der Straße von Hormuz stoppt kein EV, das bereits auf der Straße fährt. Aber sie destabilisiert das System, das für den Bau der nächsten Generation nötig ist. Die Beschränkung für den Wandel zur Elektromobilität liegt nicht in der Chemie, der Verfügbarkeit von Rohstoffen oder der Kapazität der Gigafabriken. Sie liegt in der Stabilität des globalen Energie- und Industriesystems, das alle drei trägt.
Was wir erleben, ist nicht nur ein geopolitisches Ereignis. Es ist ein Stresstest für das gesamte Modell der Elektrifizierung. Die Schlussfolgerung ist unausweichlich: Der Engpass der Energiewende lag nie in der Batterie. Er lag in einem System, von dem die Branche annahm, es würde immer funktionieren, bis es aufhörte.
Die Branche glaubte, die Elektrifizierung würde das Öl aus dem System entfernen. Tatsächlich hat sie es nur aus dem Blickfeld gerückt.
Wenn diese Krise etwas lehrt, dann, dass es keine Energieunabhängigkeit ohne Systemunabhängigkeit gibt. Die Branche hat auf Kosten optimiert, jetzt muss sie auf Resilienz neu auslegen. Die nächste Phase der Elektrifizierung wird nicht durch die Chemie bestimmt, sondern dadurch, wie schnell die Branche geografisch resiliente Architekturen und ölunabhängige Lieferketten aufbauen kann. Die nächste Phase ist nicht nur Elektrifizierung, sondern die Entkopplung der Elektrifizierung von fossil abhängigen Industriesystemen.
Das System hat bereits begonnen, sich zu bewegen. Und diesmal wird es nicht darauf warten, dass die Branche aufholt. Es wird zuerst handeln.