Hürmüz Boğazı'ndaki krizin elektrikli araç (EV) ve batarya tedarik zincirini ağır bir baskı altında nasıl sınadığına dair sistem düzeyinde bir otopsi ve bunun arkasındaki yapısal bağımlılıklar.
Son haftalarda, uzun süre düşük olasılıklı ama yıkıcı bir risk olarak görülen bir senaryo gerçeğe dönüştü. İran çevresindeki gerilimin tırmanması ve Mart 2026 başından bu yana Hürmüz Boğazı'ndan geçen akışların fiilen aksaması, küresel sanayi sisteminin on yıllardır yaşadığı en ağır şoklardan birini tetikledi. Sistem bu şoku sönümlemek üzere tasarlanmış değildi.
İlk bakışta EV anlatısı bu tür aksaklıklardan yalıtılmış görünüyor. Çin'de ve Asya'da elektrikli araçlar, yeni enerjili araçlar (NEV) olarak anılıyor. EV'ler benzin yakmaz. Gigafabrikalar elektrikle çalışır. Akla gelen sonuç, elektrifikasyonun petrol oynaklığına karşı doğal bir koruma sağladığıdır.
Sanayi, elektrifikasyonun petrolü araçtan tamamen çıkaracağına inandı. Gerçekte onu yalnızca gözden uzaklaştırdı.
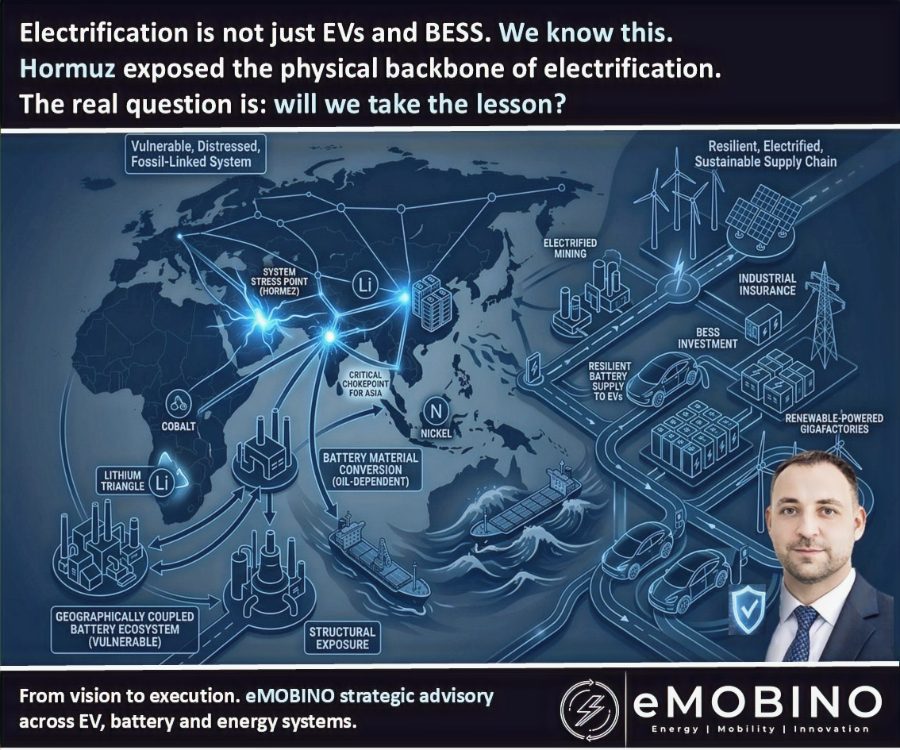
EV ve batarya ekosistemi petrolden bağımsız değildir. Kullanım noktasında "petrol hafif"tir, ama çıkarımdan lojistiğe ve enerji dönüşümüne kadar tüm zincir boyunca yapısal olarak fosil yakıta bağımlı kalır. Karşımızdaki yalnızca bir petrol şoku değil. Sistem düzeyinde bir aksama var ve batarya sanayi doğrudan bunun merkezinde duruyor. Bu geçici bir aksama değil; gün yüzüne çıkan yapısal bir kırılganlıktır.
1. Coğrafi bağımlılık: baskı altındaki Asya enerji paradoksu
Hürmüz Boğazı yalnızca kritik bir petrol darboğazı değildir. Batarya sanayisi için de kritik bir darboğazdır.
Küresel ham petrol ve LNG akışının önemli bir kısmı bu dar kanaldan geçer ve neredeyse tamamı Asya'ya gider. Asya ise yalnızca enerji ithal eden bir bölge değildir. Asya, batarya sanayisinin ta kendisidir. Asya yavaşlarsa küresel batarya sanayi yeniden dengelenmez, durur. Bugün bunu ölçekte karşılayacak bir alternatif yok.
Aynı bölgeler Orta Doğu petrol akışının büyük kısmını çekiyor. Bu durum artık tamamen ortaya çıkmış yapısal bir tablo yaratıyor: batarya üretiminin küresel merkezi, dünyanın en kırılgan enerji damarlarından birinin fiziksel olarak akış yönünde, aşağı kesiminde duruyor. Hürmüz'den geçen akışlar aksadıkça, batarya üretiminin sanayi çekirdeği kendisini ayakta tutan enerji sisteminden giderek kopuyor. Bu yalnızca bir fiyatlandırma sorunu değil. Bütün sistemin üzerine kurulduğu enerji istikrarının kaybıdır.
2. Üretim öncesi gerçeklik: yüksek maliyetli çıkarım tuzağı ve kükürt darboğazı
Elektrifikasyon anlatıları genellikle araçtan başlar. Oysa batarya, tüm sistemin fosil yakıta en bağımlı katmanı olan madenlerde başlar.
Çin gibi büyük oyuncuların toplam bir "yakıt kesintisini" önleyecek stratejik rezervleri olsa da, piyasa muazzam fiyat baskısından kaçamıyor. Brent petrol varil başına 120 doları aştıkça, çıkarımın işletme maliyeti küresel ölçekte sıçradı. Lityum, nikel ve kobalt madenciliği ağır hizmet tipi dizel filolara dayanır; petrol fiyatı ikiye katlandığında çıkarım marjları eriyor. Bu, dönüşümün ekonomik uygulanabilirliğine yapısal bir darbedir.
Ancak bu aksama ikinci, daha kırılgan bir kısıtı da ortaya çıkarıyor: kükürt.
Sülfürik asit, nikel işlemenin (HPAL/MHP) can damarıdır. Küresel nikel üretiminin %50'sinden fazlasını kontrol eden Endonezya, kükürdünün yaklaşık %75'ini Orta Doğu'dan ithal ettiği için burada özellikle savunmasızdır. Hürmüz üzerinden sevkiyat yüksek riskli bir iş haline geldikçe kükürt arzı daraldı ve fiyatlar istikrarsızlaştı. Bu, üretim öncesinde bir "güvenilirlik çöküşü" yaratıyor. Nikel işleme yalnızca pahalılaşmıyor; öngörülemez hale geliyor. Öngörülebilirlik bir kez kaybedildiğinde, sanayi ölçeğini kontrol altında tutmak imkânsızlaşıyor.
3. Dönüşüm katmanı: termal yoğunluk ve enerji bulaşıcılığı
Çıkarım hareketle ilgiliyse, dönüşüm katmanı enerji yoğunluğuyla ilgilidir. Sentetik grafit üretimi haftalarca 3.000°C üzerinde sıcaklık gerektirir. Kalsinasyon ve formasyon süreçlerinin tamamı yüksek ve sürekli termal yükler altında çalışır.
Bu süreçler elektrikle çalışsa da fosil yakıt oynaklığından yalıtılmış değildir. Asya'da elektrik fiyatları yapısal olarak LNG ve kömür piyasalarına bağlıdır. Bu bir enerji bulaşıcılığıdır. İşletme maliyetleri artık istikrarlı değil. Yapısal olarak oynak. Bu aşamada maliyet rekabetçiliği artık bir maliyet sorunu değil, bir sistem kısıtıdır.
4. Yapısal hassasiyet: batarya sanayi şoku neden büyütüyor
Batarya sanayisi, bağımlılıkları birbirine eklendiği için benzersiz ölçüde hassastır. Tedarik zinciri küresel ölçekte parçalıdır, enerji yoğunluğu birçok aşamaya yayılmıştır ve işleme kapasitesi coğrafi olarak belirli bölgelerde toplanmıştır.
Bu seferki fark ölçektir. Sistem her zaman açıktı, ama hiçbir zaman bu kadar büyük, bu kadar birbirine bağlı ve tek bir coğrafyaya bu kadar bağımlı olmamıştı. Bu riskler üst üste binmiyor; birbirini büyütüyor. İlk arıza modu öngörülebilirliğin çöküşüdür. En erken gerçek arıza üretimde değil, sözleşmelerde ortaya çıkar. Risk fiyatlanamadığında ya da hedge edilemediğinde, uzun vadeli offtake anlaşmaları çözülmeye başlar. Force majeure artık hukuki bir madde olmaktan çıkıp operasyonel bir gerçeğe dönüşür.
5. Bu kriz sanayiyi neyle yüzleştiriyor
Yaşanan kriz kritik bir gerçeği ortaya koyuyor: EV dönüşümü, kendisini besleyen sistem fosil yakıta bağlı kaldığı sürece başarılı olamaz. Amaç gerçek bir dayanıklılıksa, üç yapısal dönüşümün paralel olarak hızlanması gerekiyor:
- Yenilenebilir enerjiye ölçeklenme: rafineriler ve gigafabrikalar yenilenebilir ağırlıklı şebekelere bağlanmalı.
- BESS'e (Batarya Enerji Depolama Sistemleri) büyük yatırım: BESS artık yalnızca bir iklim aracı değil, bir sanayi sigortası.
- Tedarik zincirinin tam elektrifikasyonu: petrolden bağımsızlık, maden filolarına, liman lojistiğine ve kara taşımacılığına kadar uzanmalı.
Tedarik zincirinin elektrifikasyonu olmadan yapılan elektrifikasyon, dönüşümün yalnızca yarısıdır.
Sonuç: gerçek kısıt sistem istikrarıdır
Hürmüz Boğazı'ndaki bir aksama, yolda olan bir EV'yi durdurmaz. Ama bir sonraki nesli inşa etmek için gereken sistemi istikrarsızlaştırır. EV dönüşümünün kısıtı kimya, mineral bulunabilirliği ya da gigafabrika kapasitesi değildir. Üçünü de ayakta tutan küresel enerji ve sanayi sisteminin istikrarıdır.
Tanık olduğumuz yalnızca jeopolitik bir olay değil. Bütün elektrifikasyon paradigmasının sistem düzeyinde bir stres testi. Sonuç kaçınılmaz: enerji dönüşümünün darboğazı hiçbir zaman bataryanın içinde olmadı. Sanayinin her zaman çalışacağını varsaydığı, ama artık çalışmayı bırakan bir sistemin içindeydi.
Sanayi, elektrifikasyonun petrolü sistemden tamamen çıkaracağına inandı. Gerçekte onu yalnızca gözden uzaklaştırdı.
Bu kriz bir şey öğretiyorsa, o da sistem bağımsızlığı olmadan enerji bağımsızlığı diye bir şeyin olmadığıdır. Sanayi maliyete göre optimize etti; şimdi dayanıklılığa göre yeniden tasarlaması gerekiyor. Elektrifikasyonun sonraki aşamasını kimya değil, sanayinin coğrafi olarak dayanıklı mimarileri ve petrolden bağımsız tedarik zincirlerini ne kadar hızlı kurabildiği belirleyecek. Sonraki aşama yalnızca elektrifikasyon değil; elektrifikasyonu fosil yakıta bağımlı sanayi sistemlerinden ayırmaktır.
Sistem zaten hareket etmeye başladı. Ve bu sefer sanayinin yetişmesini beklemeyecek. Önce o hareket edecek.