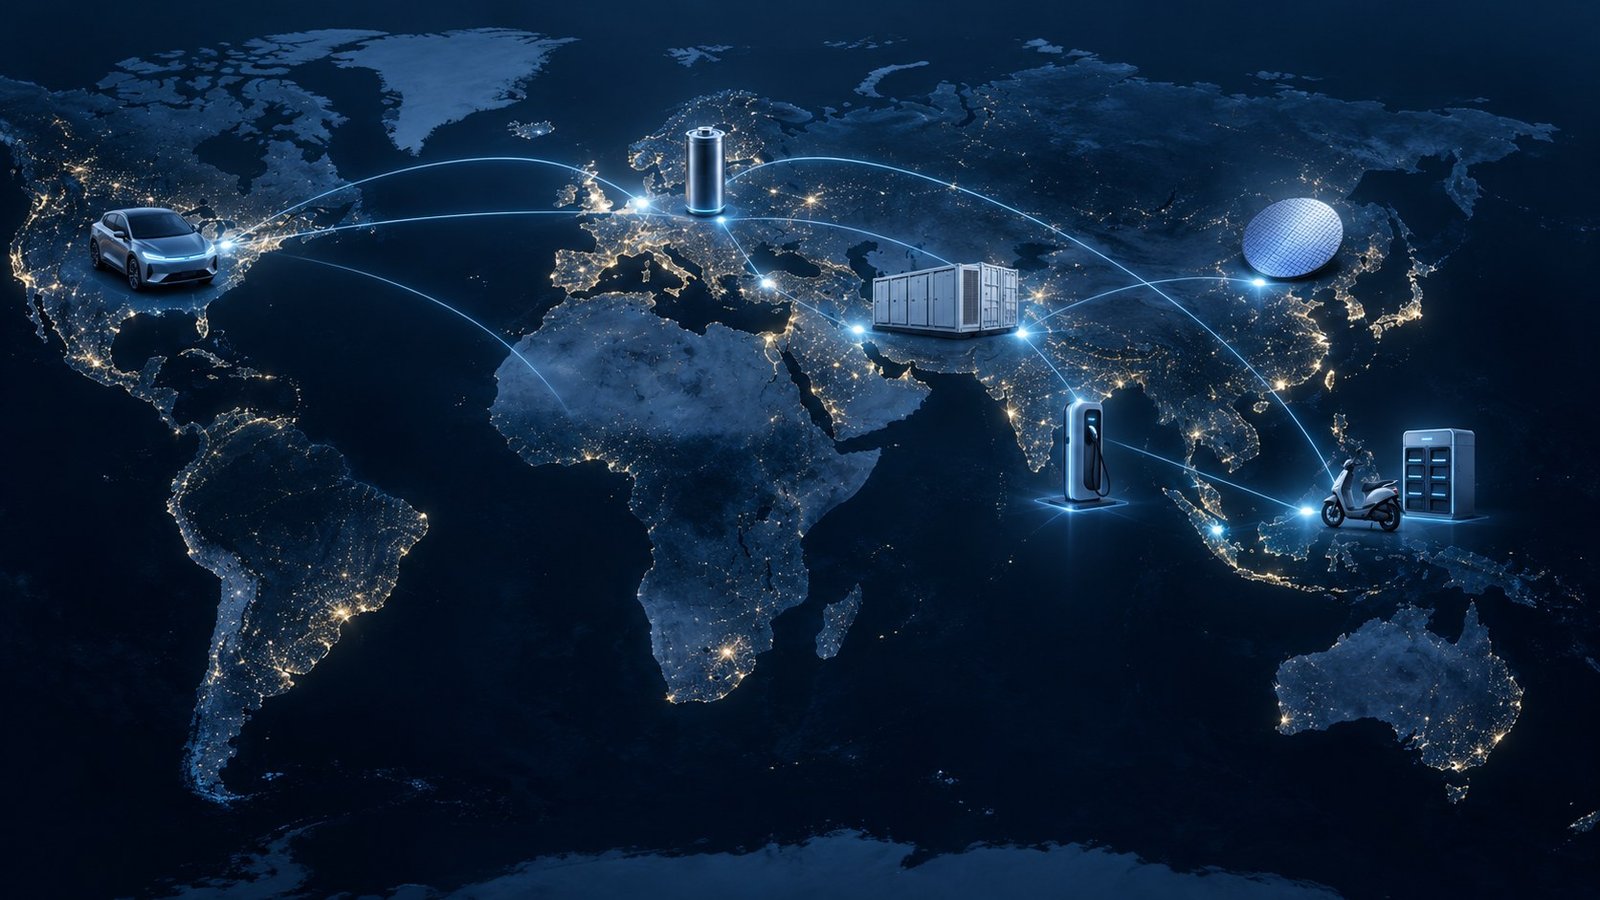
Producción de ánodos de silicio en EE. UU., una meta de 150 000 armarios de intercambio de baterías en Vietnam, un nuevo récord de autonomía, avances en Na-ion y BESS en Europa e impuestos actualizados en Turquía. ¿Cómo está moldeando todo esto el futuro de la energía y la movilidad eléctrica?
Turquía
- Se actualizaron los impuestos a los automóviles de pasajeros procedentes de fuera de la UE: VE 30 %, con un mínimo de 8500 USD; PHEV 30 %, con un mínimo de 7000 USD; combustión y HEV 25 %, con un mínimo de 6000 USD. Se eliminó el impuesto específico del 60 % para EE. UU.
- El regulador del mercado energético (EPDK) publicó 9 proyectos de reglamento sobre BESS y balance.
- ASPİLSAN conversa sobre una cooperación con IBC de Indonesia.
Europa
- Phenogy puso en marcha en Alemania un BESS de Na-ion de 1 MWh.
- Eni y Seri Industrial iniciaron en Brindisi una planta LFP de 8 GWh al año.
- La transferencia de Northvolt a Lyten recibió la aprobación de ISP.
- PGE lanzó en Polonia un BESS de 262 MW / 981 MWh.
- Hithium firmó con Solarpro un acuerdo marco de suministro de BESS de 2 GWh en Europa del Este.
Vietnam
- Un operador local se propone instalar 150 000 armarios de intercambio de baterías para 2030.
- EVN realiza operaciones de prueba con un BESS piloto de 50 MWh.
- El PDP8 revisado confirmó una meta de BESS de 10 a 16,3 GWh.
- Mercado: contratos de instalación por 200 MWh hasta fin de año.
China
- MIIT: licencias de exportación de VE, llamados vehículos de nueva energía (NEV) en China y Asia, a partir de 2026.
- CATL: nueva aprobación minera y lanzamiento europeo de Shenxing Pro.
- CATL 37,5 % y BYD 17,8 %, juntas con más del 55 % del mercado mundial.
Estados Unidos
- Sila comenzó a producir ánodos de silicio a escala automotriz.
- DOE: un fondo de 625 millones de USD para modernizar centrales de carbón y para BESS.
- Georgia Power: licitación de un BESS de 500 MWh.
Oriente Medio
- Ceer renovó su imagen de marca y espera su primer vehículo a fines de 2025.
- El Lucid Air logró un récord Guinness con 1205 km.
- Jordania inauguró una red de carga rápida en corriente continua de muy alta potencia.
Valoración general
- Turquía: la nueva norma fiscal no afectó a Tesla ni a BYD, que invierte en el país. La ventaja para TOGG es limitada y su aporte aún no está claro.
- Europa: las inversiones en Na-ion y LFP diversifican la cadena de suministro.
- Vietnam: el intercambio de baterías en vehículos de dos ruedas y las pruebas de BESS apuntan a crecimiento en 2026.
- China: las licencias de exportación actúan como filtro de calidad y las aprobaciones mineras aseguran el suministro de materias primas. El Gobierno anuncia incentivos adicionales para mantener su liderazgo en tecnología de baterías.
- Estados Unidos: la producción de ánodos de silicio fortalece la cadena de suministro nacional. Importa para la IRA y puede dar una ventaja competitiva a largo plazo, sobre todo en vehículos premium, carga extremadamente rápida y NMC de densidad energética ultraalta.
- Oriente Medio: Ceer, Lucid y las inversiones en carga rápida hacen crecer el ecosistema.
Cada región está definiendo su posición estratégica y buscando la manera de destacar en la competencia.